


Kendi Kurulunun "Caiz Değil" Fetvasını Dinlemedi: Diyanet Vakfı Fonu Krizi
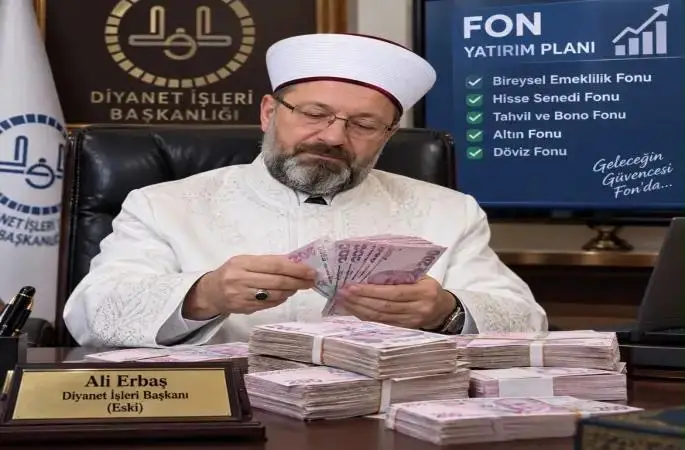
Olayın Özeti: Eski başkan, bir fon için kendi atadığı dinî danışma kurulundan fetva talep etti. Kurul fonun "caiz olmadığını" bildirmesine rağmen, başkan bu kararı yok sayarak Diyanet Vakfı’na ait milyonları ilgili fona aktardı.
Çelişki: Kendi kurduğu ve güvendiği dinî otoritenin açıkça "haram/caiz değil" uyarısını dinlememesi, kurum içi denetim ve etik ilkelerin hiçe sayıldığını gösteren büyük bir skandal olarak dikkat çekti.
Sonuç: Kendi atadığı kurulun kararına bile inanmayan veya uymayan bir zihniyetin kamu/vakıf kaynaklarını yönetmesi, hem idari hem de vicdani açıdan ciddi soru işaretleri bıraktı.
İşte o fetva:
Zekât malının hayır kurumlarınca nemalandırılması caiz midir?
Cevap
Hz. Peygamber’in (s.a.s.) zekât mallarını hak sahiplerine teslim etmede gösterdiği hassasiyet (bk. Buhârî, Ezân, 158 [851]; Müslim, Zekât, 31, 32 [991]), ürünlerin zekâtının hasat gününde hemen verilmesini emredip (el-En’âm, 8/141) diğer hayırlı amellerin bir an önce yapılmasını tavsiye eden âyet-i kerîmeler (Bakara, 2/148; Âl-i İmrân, 3/133) ve muhtaç kimselerin ihtiyaçlarının bir an önce karşılanması zarureti, zekât mallarının geciktirilmeden fakire ulaştırılmasının gerekli olduğunu ortaya koymaktadır. Hz. Peygamber (s.a.s.) ve râşid halifeler döneminde de uygulama bu yönde olmuştur. Ancak o dönemde, bazen, fakirlere sarf edilene kadar zekât malı belli bir yerde bir müddet tutulmuştur. (Buhârî, Hudûd, 15 [6802]; Müslim, Kasâme ve’l-muhâribîn, 9, 10 [1671]; Mâlik, Muvattâ, Zekât, 8) Burada zekât malının nemalandırılması amacı güdülmemiştir.
Günümüzde hayır kuruluşları, zekât ve sadakaların fakirlere ulaştırılması hususunda aracılık hizmeti yürütmektedirler. Bu şekilde söz konusu kuruluşlara “vekâlet” vererek zekât malının fakirlere ulaştırılması caizdir. Ancak bu kuruluşların zekât ve vekâlet ahkâmının gereği olarak, topladıkları zekât mallarını bir an önce fakirlere ulaştırmaları gerekir.
Bazı hayır kuruluşları, zekât mallarını hak sahiplerine ulaştırmadan, hak sahipleri lehine çeşitli üretim alanlarında yatırıma dönüştürerek arttırma (nemalandırma) yoluna gitmek istemektedirler. Böyle bir uygulamanın; yukarıda zikredilen nasların gereğine, Hz. Peygamber (s.a.s.) ve sahabe uygulamalarına, fakirlerin ihtiyaçlarının doğrudan karşılanması gibi zekâtın teşriî hikmetlerine ve sıhhat şartlarına aykırı olmasının yanında aşağıdaki sakıncaları da beraberinde getirdiği görülmektedir:
Zekât mallarını sermaye olarak kullanıp fabrika vb. müesseselerin kurulması ve bunlardan elde edilecek gelirlerin zekât verilecek yerlere harcanması durumunda, zekât malının neması ve menfaati fakirlere verilmiş ancak kendisi “temlik” edilmemiş olacaktır.
Zekâtı fakirlere ulaştırmaya vekil olan kişi veya kuruluşlar, zekât malına zarar vermesi muhtemel tasarruflarda bulunamaz. Nemalandırma amacıyla sermaye olarak kullanılan zekât malının kâr etmesi ihtimal dâhilinde olduğu gibi zarar etmesi de mümkündür. İkinci ihtimal söz konusu olursa zekât olarak ayrılan mal hak sahibine ulaşmadan yok olmuş, dolayısıyla zekât verilmemiş olacaktır.
Zekât malı, vekil olan kişi ve kuruluşların elinde emanet hükmündedir. Nemalandırma süreçlerinde, kasıt veya kusur olmadan mal zarar gördüğünde vekil olanların tazmin mecburiyeti bulunmadığından zekât malı hak sahibine ulaşmayacak ve müvekkilin zekât borcu ödenmiş olmayacaktır.
Zekât olarak ayrılan mal nemalandırılırken, gerekli birtakım harcamalar da bu maldan yapılacağından fakirlerin hakkının zayi olması ihtimali bulunmaktadır.
Zekât malının nemalandırılması, fakirlerin ihtiyacının bir an önce karşılanması ilkesine aykırıdır.
Buna göre zekât malının, hak sahiplerine verilmeden önce, zekât dağıtmaya aracılık eden hayır kuruluşları tarafından nemalandırmak amacıyla tasarrufa konu edilmesi caiz değildir.




Yorum Yazın